Domain block-heiz-kraftwerk.de kaufen?
Wir ziehen mit dem Projekt
block-heiz-kraftwerk.de um.
Sind Sie am Kauf der Domain
block-heiz-kraftwerk.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain block-heiz-kraftwerk.de kaufen?
Wie funktioniert Kapitalertragsteuer?
Die Kapitalertragsteuer ist eine Steuer, die auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne erhoben wird. Sie wird automatisch von Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Die Höhe der Steuer beträgt in der Regel 25% der Kapitalerträge, kann aber je nach individuellem Steuersatz variieren. Steuerpflichtige können jedoch eine Nichtveranlagungsbescheinigung beantragen, um von der Kapitalertragsteuer befreit zu werden. Es ist wichtig, die Kapitalertragsteuer in der jährlichen Steuererklärung anzugeben, um eine Doppelbesteuerung zu vermeiden. **
Wer zahlt Kapitalertragsteuer?
Die Kapitalertragsteuer wird von natürlichen Personen gezahlt, die Kapitalerträge erzielen. Dazu gehören beispielsweise Zinserträge, Dividenden oder Kursgewinne aus Wertpapiergeschäften. Die Bank oder das Finanzinstitut, bei dem die Kapitalerträge erzielt werden, führt die Kapitalertragsteuer direkt an das Finanzamt ab. In der Regel beträgt der Steuersatz 25%, kann aber je nach Art der Kapitalerträge variieren. Es gibt auch Freibeträge und Freistellungsaufträge, die es ermöglichen, einen Teil der Kapitalerträge steuerfrei zu behalten. **

Ähnliche Suchbegriffe für Kapitalertragsteuer
Top-Angebote
Produkte zum Begriff Kapitalertragsteuer:
-
Besondere Erhebungsformen der Einkommensteuer (Lohnsteuer, Kapitalertragsteuer, Einkommensteuervorauszahlungen), Taschenbuch von Georg Lorenz, GRIN,Besondere Erhebungsformen Der Einkommensteuer (lohnsteuer, Kapitalertragsteuer, Einkommensteuervorauszahlungen), Taschenbuch Von Georg Lorenz, Grin, 978-3-656-17125-6, Seitenanzahl: 3217,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Smyrek, Volker: Lichttechnik und EnergieversorgungLichttechnik und Energieversorgung , für Veranstaltungstechniker , Sonstige > Auto-Tuning & -Styling , Auflage: überarbeitete und erweiterte Auflage, Erscheinungsjahr: 20170725, Produktform: Kartoniert, Beilage: Mit 98 Übungsaufgaben, Autoren: Smyrek, Volker~Kruse, Diana~Hascher, Ralph, Auflage: 17002, Auflage/Ausgabe: überarbeitete und erweiterte Auflage, Seitenzahl/Blattzahl: 428, Abbildungen: 400 farbige Abbildungen, 43 farbige Tabellen, Keyword: Elektrotechnik; Energieversorgung; Fachbuch; Licht und Strom; Lichtgestaltung; Lichttechnik; Physik; Technik; Veranstaltungstechnik; Veranstaltungstechniker; praxisorientiertes Lehrbuch; pysikalische Grundlagen der Optik, Fachschema: Energieversorgung~Beleuchtung~Fotografie / Beleuchtung~Licht (Beleuchtung)~Technologie, Fachkategorie: Elektronik, Nachrichtentechnik~Energieerzeugung und -verteilung~Technologie, allgemein, Warengruppe: HC/Technik/Sonstiges, Fachkategorie: Klimatechnik, Lichttechnik, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XII, Seitenanzahl: 428, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Hirzel S. Verlag, Verlag: Hirzel S. Verlag, Verlag: S. Hirzel Verlag GmbH, Länge: 238, Breite: 169, Höhe: 27, Gewicht: 917, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger EAN: 9783777616896, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0080, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 164614149,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Simulationsbasierte Wirtschaftlichkeitsanalyse dezentraler Kraft-Wärme-Kopplung., Taschenbuch von Stefan Zickgraf, Duncker & Humblot,Simulationsbasierte Wirtschaftlichkeitsanalyse Dezentraler Kraft-wärme-kopplung., Taschenbuch Von Stefan Zickgraf, Duncker & Humblot, 978-3-428-09230-7, Seitenanzahl: 27069,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Was sind die Vorteile der Kraft-Wärme-Kopplung und welche Rolle spielt sie in der Energiewende?
Die Kraft-Wärme-Kopplung ermöglicht eine effizientere Nutzung von eingesetzter Energie, da sowohl Strom als auch Wärme erzeugt werden. Dadurch können Energiekosten gesenkt und CO2-Emissionen reduziert werden. In der Energiewende spielt die Kraft-Wärme-Kopplung eine wichtige Rolle, da sie zur Erreichung der Klimaziele beiträgt und die Versorgungssicherheit erhöht. **
-
Was ist Kraft-Wärme-Kopplung und Fernwärme?
Kraft-Wärme-Kopplung (KWK) ist ein Verfahren zur gleichzeitigen Erzeugung von Strom und Wärme in einem Kraftwerk. Dabei wird die bei der Stromerzeugung entstehende Abwärme genutzt, um Gebäude oder Industrieanlagen mit Wärme zu versorgen. Fernwärme ist ein System zur Verteilung von Wärmeenergie über ein Netzwerk von Rohrleitungen. Dabei wird die Wärme zentral in einem Kraftwerk oder Heizkraftwerk erzeugt und über das Fernwärmenetz zu den Verbrauchern transportiert. **
-
Wie wird Kapitalertragsteuer abgeführt?
Die Kapitalertragsteuer wird in Deutschland automatisch von Banken und anderen Finanzinstituten abgeführt, wenn Gewinne aus Kapitalanlagen erzielt werden. Dies geschieht in der Regel direkt bei der Auszahlung der Erträge. Die Banken behalten die Steuer ein und führen sie an das Finanzamt ab. Anleger müssen daher in der Regel keine zusätzlichen Schritte unternehmen, um die Kapitalertragsteuer zu bezahlen. Es gibt jedoch auch Ausnahmen, bei denen Anleger die Steuer selbst in ihrer Steuererklärung angeben und abführen müssen. In diesen Fällen sollten sich Anleger an einen Steuerberater oder das Finanzamt wenden, um sicherzustellen, dass die Steuer korrekt abgeführt wird. **
-
Wann wird Kapitalertragsteuer fällig?
Die Kapitalertragsteuer wird fällig, wenn Gewinne aus Kapitalanlagen erzielt werden, wie beispielsweise Zinsen, Dividenden oder Kursgewinne. Sie wird automatisch von Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Die Höhe der Kapitalertragsteuer beträgt in der Regel 25 Prozent, kann aber je nach individueller Situation variieren. Es gibt auch Freibeträge und Möglichkeiten zur Befreiung von der Kapitalertragsteuer, die in bestimmten Fällen genutzt werden können. Es ist wichtig, die Kapitalertragsteuer in der jährlichen Steuererklärung anzugeben und gegebenenfalls zu verrechnen. **
Was ist die Kapitalertragsteuer?
Die Kapitalertragsteuer ist eine Steuer, die auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne erhoben wird. Sie wird in Deutschland auf bestimmte Kapitaleinkünfte von Privatpersonen und Unternehmen erhoben. Die Höhe der Kapitalertragsteuer beträgt in der Regel 25%, kann aber je nach Art des Kapitalertrags und individueller Situation variieren. Die Steuer wird in der Regel direkt von der Bank oder dem Finanzinstitut einbehalten und an das Finanzamt abgeführt. Es gibt jedoch auch Möglichkeiten, die Kapitalertragsteuer durch Freistellungsaufträge oder Verlustverrechnung zu optimieren. **
Wann Abgeltungssteuer wann Kapitalertragsteuer?
Die Abgeltungssteuer wird auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne erhoben. Sie beträgt in Deutschland pauschal 25% zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Die Kapitalertragsteuer hingegen wird auf bestimmte Kapitalerträge wie beispielsweise Gewinnausschüttungen von Kapitalgesellschaften erhoben und beträgt ebenfalls 25%. Die Abgeltungssteuer wird in der Regel automatisch von Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Die Kapitalertragsteuer hingegen muss in der Regel vom Steuerpflichtigen selbst abgeführt werden. Die Abgeltungssteuer wird auf private Kapitalerträge erhoben, während die Kapitalertragsteuer vor allem bei gewerblichen Einkünften aus Kapitalvermögen anfällt. Die Frage, ob die Abgeltungssteuer oder die Kapitalertragsteuer anfällt, hängt also davon ab, um welche Art von Kapitalerträgen es sich handelt und ob es sich um private oder gewerbliche Einkünfte handelt. **
Top-Angebote
Produkte zum Begriff Kapitalertragsteuer:
-
Wirtschaftlichkeit und Technologie von Kraft-Wärme-Kälte-Kopplung (KWKK)-Anlagen, Taschenbuch von Ghaith Shehri, GRIN, 978-3-346-23591-6Wirtschaftlichkeit Und Technologie Von Kraft-wärme-kälte-kopplung (kwkk)-anlagen, Taschenbuch Von Ghaith Shehri, Grin, 978-3-346-23591-6, Seitenanzahl: 3217,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
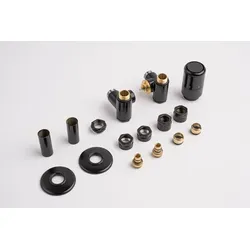
P.M.H. Runa Kraft-Wärme-Kopplung 6x7 cm schwarz RUN-R-BSet für kombinierte Heizung in schwarz matter Ausführung. Das Set ist für den sogenannten Seitenanschluss, d. h. an den Seiten des Heizkörpers. Im Set enthalten sind ein Thermostatkopf sowie Abdeckungen für Rohre und Wandauslass. Anschluss ist an Kupfer- und Kunststoffrohre möglich.189,05 €*Versand: 9,90 €Sichere Weiterleitung zum Anbieter
-
Besondere Erhebungsformen der Einkommensteuer (Lohnsteuer, Kapitalertragsteuer, Einkommensteuervorauszahlungen), Taschenbuch von Georg Lorenz, GRIN,Besondere Erhebungsformen Der Einkommensteuer (lohnsteuer, Kapitalertragsteuer, Einkommensteuervorauszahlungen), Taschenbuch Von Georg Lorenz, Grin, 978-3-656-17125-6, Seitenanzahl: 3217,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Smyrek, Volker: Lichttechnik und EnergieversorgungLichttechnik und Energieversorgung , für Veranstaltungstechniker , Sonstige > Auto-Tuning & -Styling , Auflage: überarbeitete und erweiterte Auflage, Erscheinungsjahr: 20170725, Produktform: Kartoniert, Beilage: Mit 98 Übungsaufgaben, Autoren: Smyrek, Volker~Kruse, Diana~Hascher, Ralph, Auflage: 17002, Auflage/Ausgabe: überarbeitete und erweiterte Auflage, Seitenzahl/Blattzahl: 428, Abbildungen: 400 farbige Abbildungen, 43 farbige Tabellen, Keyword: Elektrotechnik; Energieversorgung; Fachbuch; Licht und Strom; Lichtgestaltung; Lichttechnik; Physik; Technik; Veranstaltungstechnik; Veranstaltungstechniker; praxisorientiertes Lehrbuch; pysikalische Grundlagen der Optik, Fachschema: Energieversorgung~Beleuchtung~Fotografie / Beleuchtung~Licht (Beleuchtung)~Technologie, Fachkategorie: Elektronik, Nachrichtentechnik~Energieerzeugung und -verteilung~Technologie, allgemein, Warengruppe: HC/Technik/Sonstiges, Fachkategorie: Klimatechnik, Lichttechnik, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XII, Seitenanzahl: 428, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Hirzel S. Verlag, Verlag: Hirzel S. Verlag, Verlag: S. Hirzel Verlag GmbH, Länge: 238, Breite: 169, Höhe: 27, Gewicht: 917, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger EAN: 9783777616896, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0080, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 164614149,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert Kapitalertragsteuer?
Die Kapitalertragsteuer ist eine Steuer, die auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne erhoben wird. Sie wird automatisch von Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Die Höhe der Steuer beträgt in der Regel 25% der Kapitalerträge, kann aber je nach individuellem Steuersatz variieren. Steuerpflichtige können jedoch eine Nichtveranlagungsbescheinigung beantragen, um von der Kapitalertragsteuer befreit zu werden. Es ist wichtig, die Kapitalertragsteuer in der jährlichen Steuererklärung anzugeben, um eine Doppelbesteuerung zu vermeiden. **
-
Wer zahlt Kapitalertragsteuer?
Die Kapitalertragsteuer wird von natürlichen Personen gezahlt, die Kapitalerträge erzielen. Dazu gehören beispielsweise Zinserträge, Dividenden oder Kursgewinne aus Wertpapiergeschäften. Die Bank oder das Finanzinstitut, bei dem die Kapitalerträge erzielt werden, führt die Kapitalertragsteuer direkt an das Finanzamt ab. In der Regel beträgt der Steuersatz 25%, kann aber je nach Art der Kapitalerträge variieren. Es gibt auch Freibeträge und Freistellungsaufträge, die es ermöglichen, einen Teil der Kapitalerträge steuerfrei zu behalten. **
-
Was sind die Vorteile der Kraft-Wärme-Kopplung und welche Rolle spielt sie in der Energiewende?
Die Kraft-Wärme-Kopplung ermöglicht eine effizientere Nutzung von eingesetzter Energie, da sowohl Strom als auch Wärme erzeugt werden. Dadurch können Energiekosten gesenkt und CO2-Emissionen reduziert werden. In der Energiewende spielt die Kraft-Wärme-Kopplung eine wichtige Rolle, da sie zur Erreichung der Klimaziele beiträgt und die Versorgungssicherheit erhöht. **
-
Was ist Kraft-Wärme-Kopplung und Fernwärme?
Kraft-Wärme-Kopplung (KWK) ist ein Verfahren zur gleichzeitigen Erzeugung von Strom und Wärme in einem Kraftwerk. Dabei wird die bei der Stromerzeugung entstehende Abwärme genutzt, um Gebäude oder Industrieanlagen mit Wärme zu versorgen. Fernwärme ist ein System zur Verteilung von Wärmeenergie über ein Netzwerk von Rohrleitungen. Dabei wird die Wärme zentral in einem Kraftwerk oder Heizkraftwerk erzeugt und über das Fernwärmenetz zu den Verbrauchern transportiert. **
Ähnliche Suchbegriffe für Kapitalertragsteuer
-
Simulationsbasierte Wirtschaftlichkeitsanalyse dezentraler Kraft-Wärme-Kopplung., Taschenbuch von Stefan Zickgraf, Duncker & Humblot,Simulationsbasierte Wirtschaftlichkeitsanalyse Dezentraler Kraft-wärme-kopplung., Taschenbuch Von Stefan Zickgraf, Duncker & Humblot, 978-3-428-09230-7, Seitenanzahl: 27069,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kapitalertragsteuer und Abgeltungsteuer verstehen, Taschenbuch von Oliver Rhodius,Johannes Lofing, Betriebswirtschaftlicher Verlag Gabler,Kapitalertragsteuer Und Abgeltungsteuer Verstehen, Taschenbuch Von Oliver Rhodius,johannes Lofing, Betriebswirtschaftlicher Verlag Gabler, 978-3-8349-3246-4, Seitenanzahl: 30549,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie wird Kapitalertragsteuer abgeführt?
Die Kapitalertragsteuer wird in Deutschland automatisch von Banken und anderen Finanzinstituten abgeführt, wenn Gewinne aus Kapitalanlagen erzielt werden. Dies geschieht in der Regel direkt bei der Auszahlung der Erträge. Die Banken behalten die Steuer ein und führen sie an das Finanzamt ab. Anleger müssen daher in der Regel keine zusätzlichen Schritte unternehmen, um die Kapitalertragsteuer zu bezahlen. Es gibt jedoch auch Ausnahmen, bei denen Anleger die Steuer selbst in ihrer Steuererklärung angeben und abführen müssen. In diesen Fällen sollten sich Anleger an einen Steuerberater oder das Finanzamt wenden, um sicherzustellen, dass die Steuer korrekt abgeführt wird. **
-
Wann wird Kapitalertragsteuer fällig?
Die Kapitalertragsteuer wird fällig, wenn Gewinne aus Kapitalanlagen erzielt werden, wie beispielsweise Zinsen, Dividenden oder Kursgewinne. Sie wird automatisch von Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Die Höhe der Kapitalertragsteuer beträgt in der Regel 25 Prozent, kann aber je nach individueller Situation variieren. Es gibt auch Freibeträge und Möglichkeiten zur Befreiung von der Kapitalertragsteuer, die in bestimmten Fällen genutzt werden können. Es ist wichtig, die Kapitalertragsteuer in der jährlichen Steuererklärung anzugeben und gegebenenfalls zu verrechnen. **
-
Was ist die Kapitalertragsteuer?
Die Kapitalertragsteuer ist eine Steuer, die auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne erhoben wird. Sie wird in Deutschland auf bestimmte Kapitaleinkünfte von Privatpersonen und Unternehmen erhoben. Die Höhe der Kapitalertragsteuer beträgt in der Regel 25%, kann aber je nach Art des Kapitalertrags und individueller Situation variieren. Die Steuer wird in der Regel direkt von der Bank oder dem Finanzinstitut einbehalten und an das Finanzamt abgeführt. Es gibt jedoch auch Möglichkeiten, die Kapitalertragsteuer durch Freistellungsaufträge oder Verlustverrechnung zu optimieren. **
-
Wann Abgeltungssteuer wann Kapitalertragsteuer?
Die Abgeltungssteuer wird auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne erhoben. Sie beträgt in Deutschland pauschal 25% zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Die Kapitalertragsteuer hingegen wird auf bestimmte Kapitalerträge wie beispielsweise Gewinnausschüttungen von Kapitalgesellschaften erhoben und beträgt ebenfalls 25%. Die Abgeltungssteuer wird in der Regel automatisch von Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Die Kapitalertragsteuer hingegen muss in der Regel vom Steuerpflichtigen selbst abgeführt werden. Die Abgeltungssteuer wird auf private Kapitalerträge erhoben, während die Kapitalertragsteuer vor allem bei gewerblichen Einkünften aus Kapitalvermögen anfällt. Die Frage, ob die Abgeltungssteuer oder die Kapitalertragsteuer anfällt, hängt also davon ab, um welche Art von Kapitalerträgen es sich handelt und ob es sich um private oder gewerbliche Einkünfte handelt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.